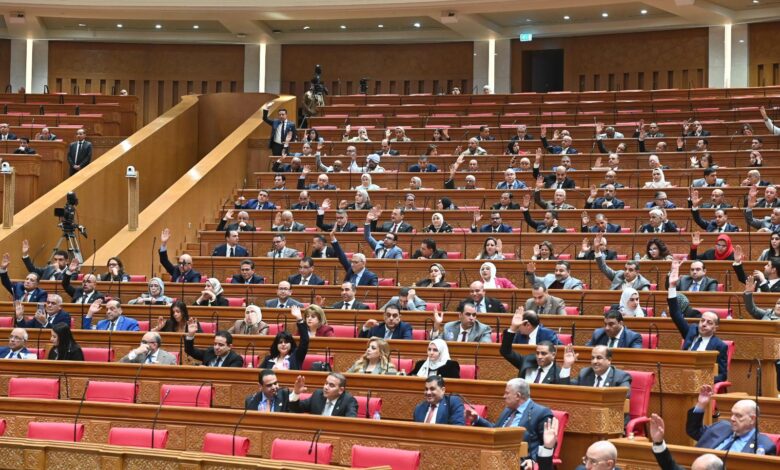
كل ما تريد معرفته عن تعديلات الضريبة العقارية بعد موافقة النواب .. أقر مجلس النواب بشكل نهائي، برئاسة المستشار هشام بدوي، خلال جلسته العامة اليوم، مشروع قانون مقدم من الحكومة لتعديل بعض أحكام قانون الضريبة على العقارات المبنية رقم 196 لسنة 2008، وذلك في إطار مساعي الدولة لتطوير المنظومة الضريبية وتحسين كفاءتها.
ويستهدف التعديل معالجة المشكلات التي ظهرت عند تطبيق القانون القائم، خاصة ما يتعلق بإجراءات الحصر والتقدير وسبل الطعن، بما يحقق قدرًا أكبر من العدالة والشفافية، ويعزز الثقة بين الممولين ومصلحة الضرائب العقارية.
مواعيد تقديم الإقرارات
ألزم القانون المكلفين بأداء الضريبة بتقديم إقرار إلى مأمورية الضرائب العقارية المختصة وفق مواعيد محددة:
في الحصر الخمسي: يقدم الإقرار خلال النصف الثاني من السنة السابقة لعملية الحصر، عن جميع العقارات التي يملكها أو ينتفع بها أو يستغلها المكلف.
في الحصر السنوي: يقدم الإقرار بحد أقصى نهاية ديسمبر من كل عام، ويشمل:
العقارات المستحدثة.
الإضافات التي أُدخلت على عقارات سبق حصرها.
التعديلات الجوهرية التي تؤثر على القيمة الإيجارية.
العقارات أو الأراضي الفضاء التي زال عنها سبب الإعفاء.
تنظيم السداد والتيسيرات
منح التعديل وزير المالية صلاحية وضع ضوابط الدفع الإلكتروني، وتحديد حد أقصى لمقابل التأخير لا يتجاوز أصل الضريبة المستحقة.
كما استحدث آلية لإسقاط الضريبة ومقابل التأخير في الحالات التي يتعذر فيها التحصيل.
وأتاح القانون إعفاء من مقابل التأخير لمدة ثلاثة أشهر من تاريخ سريانه لمن يسدد أصل الضريبة، مع إمكانية مد المهلة لمدة مماثلة بقرار من وزير المالية.
حالات إسقاط الضريبة
أجاز القانون إسقاط الضريبة كليا أو جزئيا في حالات محددة، مثل وفاة المكلف دون تركة، أو صدور حكم إفلاس نهائي، أو عدم وجود أموال قابلة للتنفيذ.
كما استحدث حالة جديدة تتيح رفع الضريبة إذا تعذر الانتفاع بالعقار بسبب ظروف طارئة أو قوة قاهرة خارجة عن إرادة المكلف.
ويجوز رفع الضريبة عن العقار بالكامل أو جزء منه، سواء بمبادرة من الجهة المختصة أو بناء على طلب يقدم من الممول مدعوما بالمستندات، ويطبق قرار الرفع من تاريخ تحقق السبب وحتى زواله.
رفع حد الإعفاء للسكن الخاص
تضمن التعديل زيادة حد الإعفاء الضريبي للوحدة السكنية المستخدمة كسكن رئيسي إلى 100 ألف جنيه صافي قيمة إيجارية سنوية بدلا من 50 ألف جنيه.
تبسيط الإجراءات والطعن
سمح القانون بتقديم إقرار ضريبي موحد يشمل جميع العقارات التي يملكها المكلف، إلى أي مأمورية ضرائب عقارية، بدلًا من تقديم إقرار مستقل لكل عقار.
كما أتاح الطعن على نتائج الحصر إلى جانب الطعن على التقدير، مع إمكانية تقديم الطعون إلكترونيًا. وألغى حق مديريات الضرائب العقارية في الطعن على نتائج الحصر، ونص على استمرار تحصيل الضريبة وفق قرار لجنة الطعن دون وقف التنفيذ عند اللجوء إلى المحكمة.